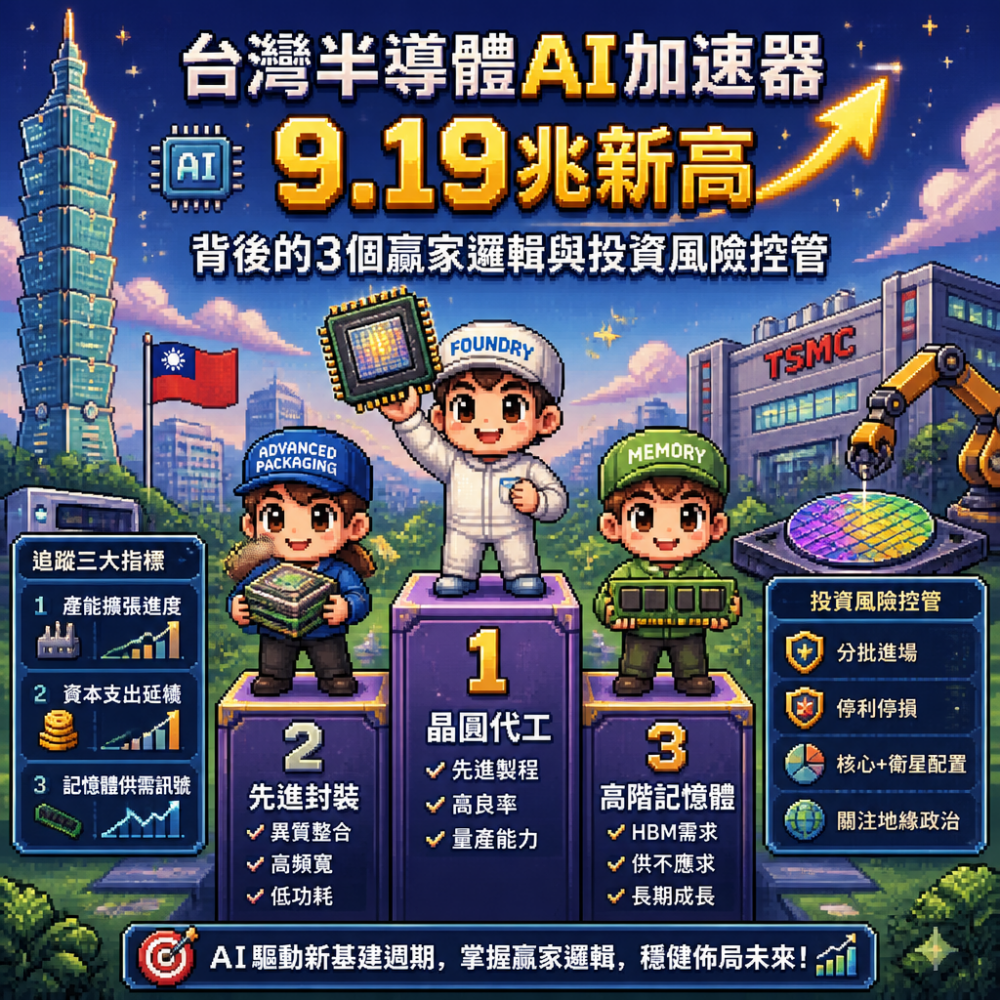

【摘要】AI需求把半導體推入新一輪結構性成長。台灣產值從多家機構上修,甚至逼近9.19兆新高;然而資本市場的狂熱,往往也會掩蓋供應鏈循環、利率與地緣政治帶來的波動。本文用供需與產業分工角度,拆解三大關鍵贏家,並給出可操作的投資心法。
目錄摘要
AI把半導體變成「資本開支敘事」:9.19兆為何不是偶然
從產值上修到歷史新高,市場常把原因歸結為「AI很熱」。但真正更關鍵的是:AI把企業的支出節奏改寫了。訓練與推論需要的不只是更快的晶片,而是可擴充的整套算力基建——先進製程、先進封裝、記憶體與系統級供應鏈一起被拉動。當晶圓代工呈現高成長、先進封裝需求同步放大,整體產值自然更容易超預期。換言之,台灣的優勢並非單點亮眼,而是位在AI供應鏈的「最難替代環節」。
三大贏家邏輯:製造、封裝、記憶體如何分工吃到長紅
第一個贏家是晶圓代工。先進製程的良率、成本控制與量產節奏,決定了AI算力擴張的上限。第二個贏家是先進封裝。AI工作負載對延遲、頻寬與功耗極敏感,封裝把不同製程的效能「組裝成系統」,因此需求不會隨單一產品週期快速熄火。第三個贏家是記憶體與儲存。代理式AI與實體AI帶動更長時間的資料處理與更多部署規模,讓HBM等高階記憶體在供需上更容易出現「供不應求」的黏性。這三者共同構成了AI推進器:製程提供算力天花板、封裝縮短系統瓶頸、記憶體讓運算不被等待打斷。
| 供應鏈環節 | 為何在AI時代更關鍵 | 對投資人的含意 |
|---|---|---|
| 晶圓代工 | 決定先進節點量產能力與成本曲線 | 觀察資本支出與先進製程占比變化 |
| 先進封裝 | 把效能與良率轉化成可用系統 | 留意產能爬坡與良率指標,避免只看營收 |
| 高階記憶體 | AI工作負載拉升頻寬、容量與一致性需求 | 供需錯配可能使價格波動更延續 |
「全球強、台灣更強」但別忽略循環:設計端與終端需求仍要盯
儘管製造端領漲,但產業並不會全面一致。IC設計可能因終端需求復甦力道有限、或某些記憶體供給偏緊導致成本壓力而出現分化。MIC也提到產業會呈現「製造端領漲、設計端分化」的結構。投資上,容易犯的錯是把整個半導體當作同一個β。其實不同環節對景氣敏感度不同:代工與封裝更貼近AI基建的資本支出節奏;設計端則更受產品導入與客戶採購周期影響。因此,在挑選個股時,應先確認其營收與毛利驅動因子是否與AI擴產同步,而非只看題材標籤。
利率與估值的雙重考驗:高位市場怎麼控風險
市場同時面臨升息與資金輪動。過往的教科書邏輯常說「利率升股市跌」,但實務上還要看:企業獲利是否能抵消折現率上升。若企業獲利成長速度足夠快,股價可能先走強,等到預期被反映完畢才出現修正。我的建議是把投資分成兩層:第一層是「核心倉」,聚焦長期受益的供應鏈環節(先進製程、先進封裝、高階記憶體);第二層是「衛星倉」,用較小資金押注供需轉折、產品週期或價格上行帶來的超額報酬。無論哪一層,都要設定停利停損與分批進場節奏,避免在利率與估值同向擴張時一口氣追在高點。
現在該怎麼做:用三個指標追蹤AI硬體的真實節奏
如果你想把「AI題材」落到可操作的觀察,我會建議盯三個指標:第一是先進製程與封裝的產能擴張進度(是否真的在爬坡,而非只有公告);第二是資本支出是否延續到下一季與下一年度,因為AI基建的支出往往是階梯式;第三是記憶體供需訊號,特別是高階品項的價格與交期變化,這往往比一般終端數據更早反映缺口。最後提醒:地緣政治與政策重組會改變供應鏈路徑,短期可能帶來成本或交期壓力,但中長期也可能強化「不可替代節點」的價值。與其猜最高點,不如用指標管理節奏,用風險控管替代情緒交易。
【結語】AI正在把半導體從「景氣循環」推向「基建週期」。若你也想在這波浪潮中佈局,請從今天開始做兩件事:一是列出你看好的供應鏈環節與對應指標;二是把資金用分批與風險界線安排好,讓投資像旅行一樣有路線、有備案、走得更遠。接下來我們持續追蹤科技產業的節奏,當AI下一個里程碑出現時,你已經準備好。