目錄摘要
投資視角:AI競賽不只比晶圓,還比封裝與供應鏈韌性
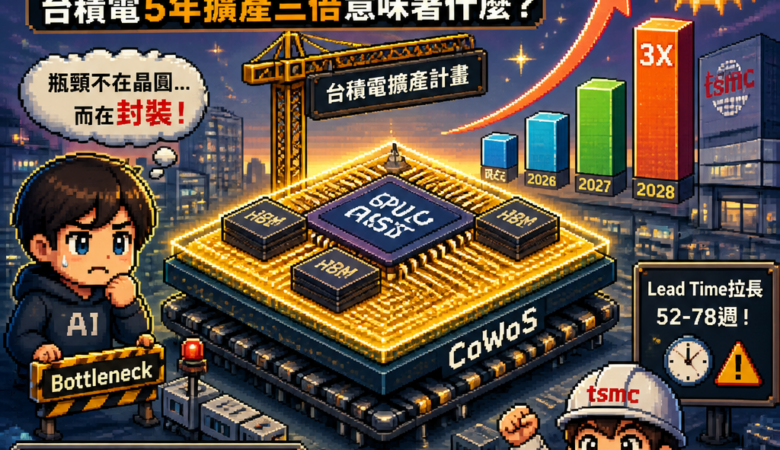
最近幾則看似分散的市場資訊,其實指向同一個大趨勢:AI運算的瓶頸,正從「製程領先」延伸到「先進封裝」與「供應鏈備援」。郭明錤圍繞台積電CoPoS(更精確聚焦其玻璃載具、玻璃核心載板等元素)所做的拆解,提醒投資人別只盯EUV與先進節點;而另一邊,蘋果與Intel的18A-P合作,則顯示終端品牌正在為地緣與產能集中風險提前佈局。當AI需求把資本與產能重新分配,誰能同時掌握「技術可量產」與「供應可持續」,誰就更接近下一輪估值擴張。
台積電:CoPoS與玻璃載板是AI封裝的成本曲線戰
台積電在先進封裝簡報中提到的CoPoS關鍵字,市場常把它當成「新名詞」,但郭明錤的重點在於細節:所謂降低成本的替代方案,其實與玻璃載具(對應CoP的部分)密切相關;再進一步,「與基板供應商合作」則指向玻璃核心載版(GCS)的開發路徑。這背後透露的投資含意是:封裝的規模化,不只要良率、還要供應體系能跟上。玻璃相關材料與載板的導入,若能降低單位成本、改善供應穩定性,就會反映在CoWoS等產能的擴張速度與客戶導入節點上。
蘋果×Intel:培養第二供應商,先用低階訂單練機
蘋果與Intel的18A-P合作被解讀為「備胎計畫」,本質是把風險管理制度化。從曝光資訊可推測:蘋果先把訂單落在iPhone、iPad與Mac中的相對入門或較舊的產品線,年出貨規模用來支撐Intel逐步爬坡,同時透過PDK(製程設計套件)進入更實質的量產驗證。更重要的是,這不是單純追求多一個供應來源,而是為後續談判建立籌碼。當台積電先進產能持續往AI與HPC傾斜,終端大客戶若沒有第二方案,就只能被動承受價格與排程;一旦第二方案成形,議價能力就會重構整條鏈的利潤分配。
把兩條線連起來:AI封裝擴張與先進製程替代,誰先見成效?
從投資角度,台積電的玻璃載具/玻璃核心載板切入的是「封裝供給與成本」;蘋果×Intel切入的是「晶圓製造的地緣與產能備援」。兩者共同點是:都在解決AI擴張中最難的部分——供給面。差異在於時間尺度:封裝材料與載板若先達到可量產,可能較快影響當季/明年AI相關的交付能力;而Intel的18A-P要到良率、良率穩定與供應鏈成熟後才會真正改變份額,通常需要更長的爬坡期。
| 主題 | 市場焦點 | 短期影響 | 中期關鍵指標 |
|---|---|---|---|
| 台積電先進封裝(CoPoS/GCS/玻璃載具) | 成本下降、供應鏈導入 | 改善AI封裝交付節奏 | 良率、材料供給穩定度、導入速度 |
| 蘋果×Intel(18A-P備胎) | 風險對沖與議價權 | 對先進節點份額影響有限 | 量產良率區間、出貨可預測性、產品覆蓋範圍 |
| 資本市場定價 | 誰先「可量產」 | 題材輪動偏封裝供需 | 產能利用率與客戶導入證據 |
投資心法與風險提醒:別追單點故事,要看「可驗證的指標」
就算你看懂了CoPoS或18A-P,仍需把握投資上的驗證邏輯。第一,盯結果而非概念:封裝端看交付量、良率與客戶導入;晶圓端看良率目標能否落地、出貨節奏是否被時間表反覆推遲。第二,注意資源重新分配的邊際效應:當台積電把先進資源更集中於AI/HPC,其他客戶的排程與成本可能被動改變,市場定價會同步波動。第三,避免把「備胎」誤讀為「立刻取代」;短期多半是平衡風險的組合拳,長期才可能改變份額格局。最後,地緣政治與補貼政策仍是外生變數,可能加速或延後供應鏈成熟速度,建議以情境思考做倉位管理。
行動建議:用科技日曆追蹤節點,用旅行規劃把資訊消化成判斷
接下來,你可以做兩件事:第一,建立追蹤清單,把台積電先進封裝的材料/良率/產能利用率、以及Intel 18A-P的量產驗證與良率里程碑,納入每季檢查;不要只看公告,還要對照供應鏈與客戶導入的「可量化證據」。第二,給自己一個節奏:安排一次短途旅行或研習行程,讓你在資訊密集的半導體季報週期之間,能把觀點沉澱成更穩健的投資決策。科技變化太快,能讓你走得更遠的,往往是「持續追蹤」加上「思考的間隔」。