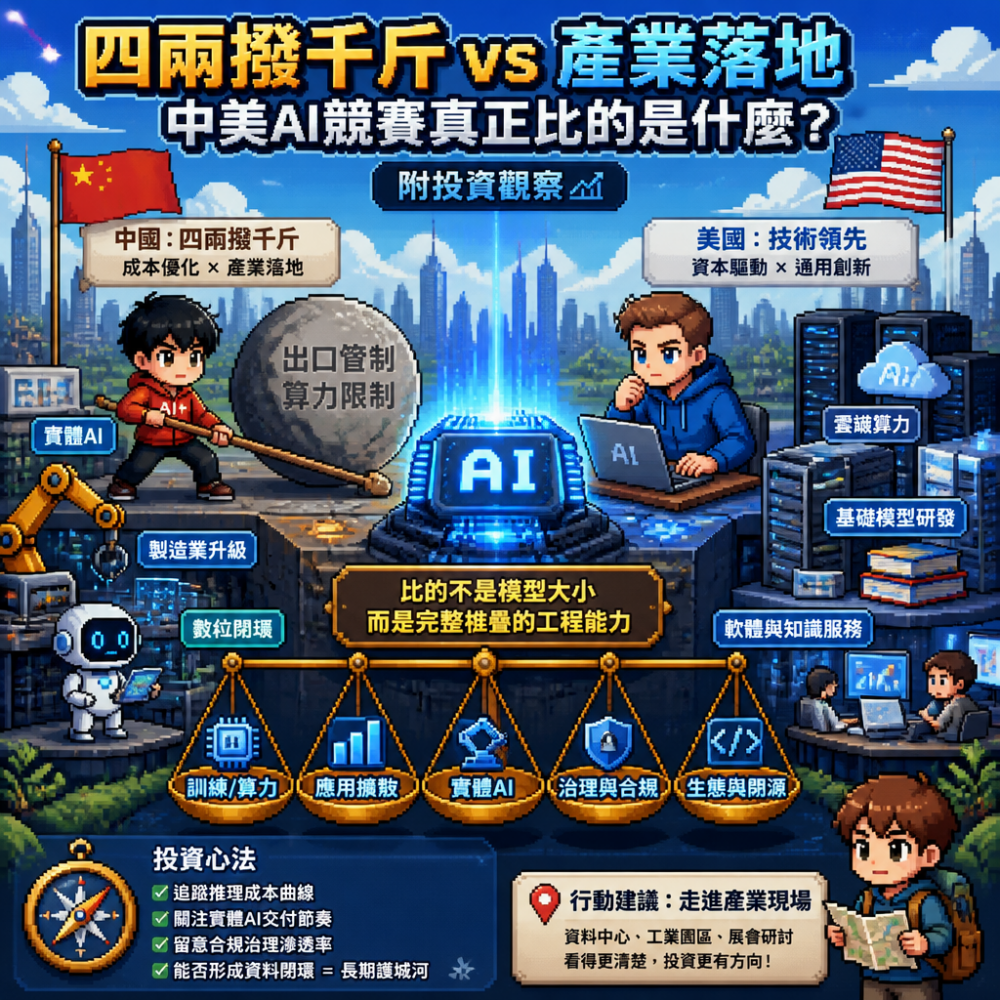

在AI被逐步推上「國家戰略」層級後,市場與投資人最在意的不是誰先喊得更響,而是:這場競賽究竟在比哪些能力?從出口管制下的算力重分配、到「AI+」與「實體AI」的落地路線,再到治理框架與產業生態的差異,中美的分歧更像是兩種不同的賽道選擇。理解這些差異,才有機會把握下一輪供應鏈與應用變現的時間窗。
目錄摘要
一、競賽不是模型大小:而是「完整堆疊」的工程能力
DSET指出,中國面對美國出口管制時,並未只把希望押在單一技術突破上,而是採取「四兩撥千斤」:試圖把外部限制轉成內部協同的推進力。更關鍵的是,高階訓練算力被視為薄弱環節,因此策略重心轉向「加速市場應用擴散」與「降低模型成本」。這等於把競賽的定義從「能不能做出最強模型」改寫成「能否用更便宜的方式更快地把模型變成產業生產力」。
二、兩條路看似相近:差異其實藏在「物理世界」的接觸面
蘭德的觀察更耐人尋味:兩國在Transformer、是否布局基礎大模型、以及把收入更多放在適配應用而非單賣接口等層面,並沒有外界想像的那麼不一樣;真正拉開距離的,在於AI落地的形態。美國商業生態更偏軟體與知識服務,中國企業更強調與硬體、製造場景的深度耦合。若未來通用能力的實現離不開機器人、世界模型與物理互動學習,那麼「實體AI」的佈局可能形成風險對沖:即便模型水平在短期追趕,流程、硬體與資料閉環仍可能帶來長周期的競爭護城河。
三、治理與基礎設施:誰能建立可持續的「制度性邊際」
中國工業互聯網研究院談到「五層體系架構」的治理保障差異:數據安全、演算法倫理、知識產權等,會直接影響企業能否擴大部署與跨境合作。美國則以高風險資本與高端算力供給推動通用方向;中國更偏向「基礎模型能力夯實+行業場景深度融合」。對投資人而言,這意味著:短期的模型新聞流量,未必能代表真正的產業化落地;反而應追蹤資料中心、能源供應、合規風控產品、以及能把AI嵌入流程的工業軟硬整合商。
四、投資表格:把「比賽項目」換成「可交易的機會」
以下用一個框架,將中美差異轉成你可以追蹤的投資主題(偏產業與供應鏈,不是單押某一模型):
| 競賽面向 | 中美策略差異(濃縮) | 可能受益板塊 | 風險提醒 |
|---|---|---|---|
| 訓練/算力 | 中國受限更強,轉向成本與效率 | 推理算力、模型壓縮、資源調度軟體 | 政策與晶片供給波動、成本下降不及預期 |
| 應用擴散 | 中國強調快速普及;美國偏先行解法 | 企業SaaS、工業AI、醫療影像/決策工具 | 導入成本、KPI難量化 |
| 實體AI與機器人 | 中國佈局更多物理載體,對沖路徑 | 機構/控制/視覺、數位孿生、工廠自動化 | 週期長、競爭激烈、毛利承壓 |
| 治理與合規 | 兩者皆強調但側重不同 | 資料治理、隱私計算、模型風險管理 | 監管節奏不確定、合規成本上升 |
| 生態與開源 | 中國在普及與工程化上更快 | 開源運維、訓練/部署框架、開發者工具鏈 | 同質化、價格競爭 |
投資心法:不要只看「能力領先」的標語,改用「能否持續把AI嵌入流程並形成資料閉環」來排序。當某個環節在政策壓力下仍能穩定擴張,通常比短期性能提升更可靠。
五、把風險說清楚:出口管制、軟體依賴與基礎研究落差
競賽的另一面是風險。SCSP提到,中國對美國軟體生態(如特定並行運算框架)的依賴仍是結構性約束;同時北京可能採取多種突破路徑以提升運算能力。更大的長期不確定在於基礎研究能力:就算應用擴散快,若原創性研究與關鍵突破不足,終究會在某些瓶頸處拉開落後差距。投資人可以用「短期能否擴張、長期能否原創」兩條腿走路:短期布局應用與工程化供應鏈,長期則分散配置在研發與平台化的資產。
六、行動建議:用「追蹤清單」而不是情緒決策
接下來三個月,建議你建立追蹤清單:第一,觀察推理端的成本曲線(算力利用率、模型壓縮、端側部署),它直接決定AI能否進入大眾級場景;第二,關注實體AI供應鏈的交付節奏(從數位孿生到機器人控制、再到工廠資料閉環);第三,密切留意合規與治理產品的滲透率,因為它往往決定企業是否敢擴大部署。AI競賽最終會以「能否在真實世界複製與擴張」作收,我們要做的是提前找到那張地圖。
結語(可規劃旅行的行動總結):把AI當作下一代產業的「基礎設施」來看,而非只是一波炒作。你可以規劃一次產業走訪:例如前往你所在城市的資料中心周邊、工業園區的數位化示範線,或參加以工業AI、機器人、資料治理為主題的研討與展會。當你把眼前的供應鏈與應用現場看得更清楚,投資判斷就不會只停留在「誰更聰明」的比較,而能走向「誰更可落地、可持續」的長期策略。