
目錄摘要
摘要:投資AI不能只看晶片
生成式 AI 的浪潮,讓市場把目光聚焦在 GPU、ASIC 與雲端平台;但真正支撐算力擴張的,往往是更「慢、更重、更貴」的工業基礎能力:風機與馬達、伺服器機電系統、冷卻方案、以及能讓機房運作的電力與電網。當這些環節開始加速整合,股價與產能的領先指標也會從單一科技供應鏈,擴散到整個工業生態。
一、54 億美元並購:高性能氣流的地理與產業邏輯
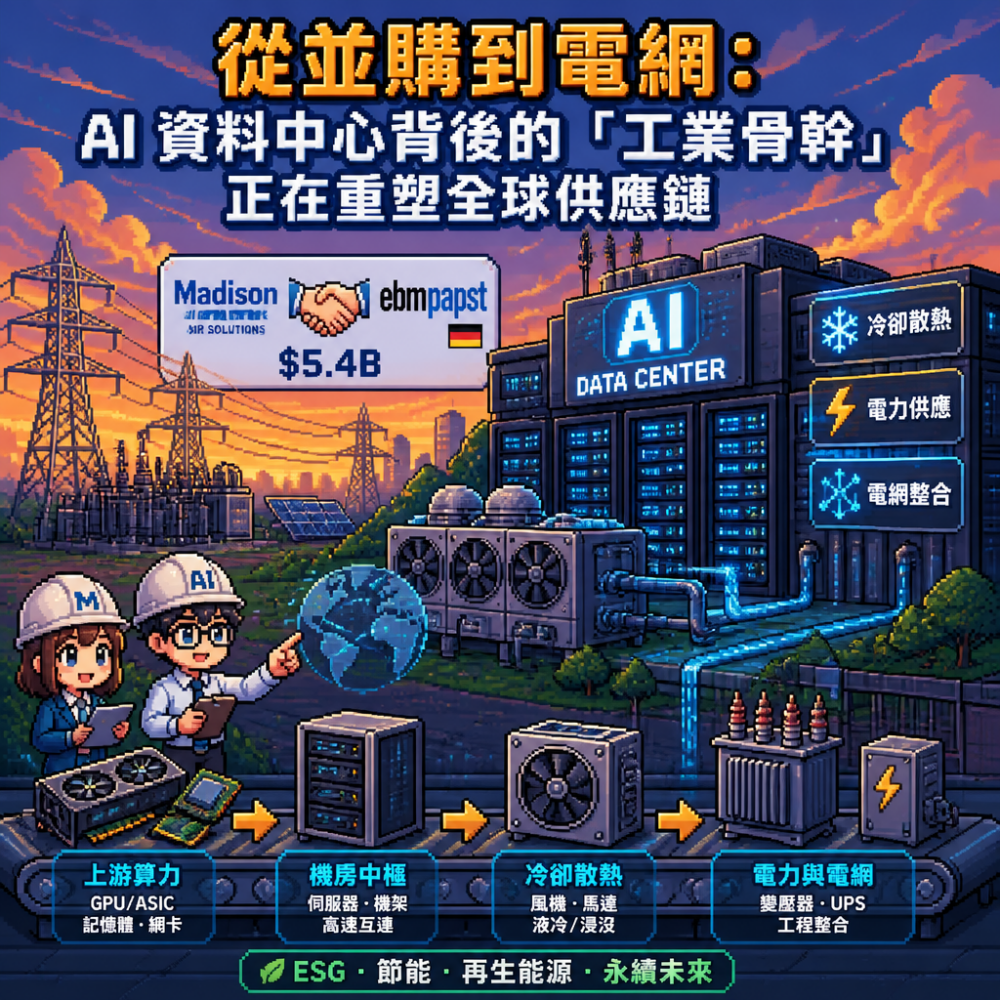
Madison Air Solutions 以約 54 億美元收購德國 EBM-Papst,表面是航空與工業風扇的版圖延伸,實際更像是「資料中心周邊工業能力」的補齊。依必安派特成立於 1963 年、已安裝超過 2.5 億台高性能風機,代表其長期積累的整合式 EC 風機與馬達系統,擁有高度工程化與客製化能力。當收購方把這份能力接到自身的多品牌佈局(涵蓋數據中心冷卻相關品牌),其最大意義不只是賣得更遠,而是能在美國數據中心供應鏈中,把「風量控制、效率與可靠性」做成標準解決方案。對投資人而言,這類並購常常先於市場大規模重估:先鎖定關鍵元件供應,再談交付規模。
二、AI 資料中心的三條鏈:算力、散熱、供電,缺一不可
AI 資料中心的建設,不只是把伺服器堆上去。生成式 AI 需要 GPU 形成的並行運算群,帶來更高的功耗密度;於是機電工程與冷卻成為成敗分水嶺。資料中心基礎設施投資中,伺服器往往占最大宗,但真正決定可擴張性的,常是後段系統:散熱、網路與電力。更重要的是,傳統「氣冷」在高密度運算面臨瓶頸,液冷與浸沒式等新架構正在普及;同時資料中心從被動用電者,逐步變成主動參與電網建設的利害關係人。當 IEA 預測資料中心電力消耗仍將快速上升,電力設備、變壓器、工程建置與電網協調能力,就會從成本項目變成核心競爭力。
三、用表格看懂供應鏈:投資標的如何分層挑
與其追逐「誰是下一顆 AI 內需明星」,不如先拆出資料中心的價值鏈:上游是半導體與伺服器平台,中游是冷卻與機電系統,下游是工程與電網整合能力。下面用簡化視角整理常見投資方向(僅作觀察框架,非投資建議):
| 供應鏈層級 | 關鍵元件/系統 | 為何在 AI 時代變貴或變重要 |
|---|---|---|
| 上游算力 | GPU/ASIC、記憶體、網卡 | 模型參數與推論需求擴張,帶動伺服器與加速器需求 |
| 機房中樞 | 伺服器、機架、HSD/高速互連 | 決定吞吐效率與延遲;供貨與設計迭代週期長 |
| 冷卻散熱 | 風機、馬達、液冷/浸沒 | 高功耗密度要求更高效率與更低能耗 |
| 電力與電網 | 變壓器、配電、UPS、工程整合 | 建設週期長、可用電量與佈網能力決定擴張速度 |
四、把「並購」與「基建景氣」連起來:市場何時會轉向
Madison Air 收購 EBM-Papst 的節點意義,在於它把歐洲的關鍵工業能力與美國的市場需求串接起來。這種併購常出現在兩種情境:第一,終端需求(如資料中心建置)進入密集擴張週期,供應能力需快速補齊;第二,技術規格正在升級,單靠既有產能無法跟上效率與客製化要求。當 AI 資料中心資本支出維持高位(例如近年的雲端業者資本支出增速仍強),冷卻、風機、馬達與電力配套的「供給瓶頸」會成為新的景氣槓桿。投資心法可以是:不要只看當季營收成長,而要追問訂單是否反映在新產線、新工程合約、以及跨區域的產能布局;同時留意匯率、原料成本與交付周期,因為重工業與機電設備高度受供應鏈與物流影響。
五、風險提醒與下一步觀察:ESG 不是口號,而是約束條件
資料中心的能耗與用水問題,使 ESG 逐步變成硬性限制。液冷、再生能源自建與更精準的能效管理,將決定企業能否在監管與社區壓力下持續擴建。投資上可關注兩類風險:其一是技術路線的「相容性」風險——例如冷卻系統若無法與既有機櫃、供電拓樸或維運流程整合,將造成替換成本;其二是電網延遲風險——即使硬體到位,電力接入時間仍可能拖慢交付。對想把握長週期趨勢的讀者,建議把研究從單點個股延伸到子產業:從風機/馬達效率、冷卻架構迭代、到配電與變壓器擴張,逐步建立「基建地圖」。
結語:把握趨勢,但也要走在趨勢前面
AI 的下一階段不只是一場算力競賽,更是一場工業骨幹的重組:冷卻、風量控制、電力供應與電網協作正在重新分配價值。想要跟上這波轉型,請從三件事開始:先拆解資料中心的供應鏈層級,再追蹤併購與產能擴張訊號,最後檢查 ESG 與交付周期是否會成為瓶頸。若你也計畫安排一次科技產業的深度行程,不妨把目標城市鎖定在資料中心建置與電網升級密集的地帶,用「現場提問」的方式理解供應鏈,讓投資與觀察更接近事實而非傳聞。下一波機會,往往留給懂得看基建的人。