
目錄摘要
新制退休金,像一套更長線的「生活保固」
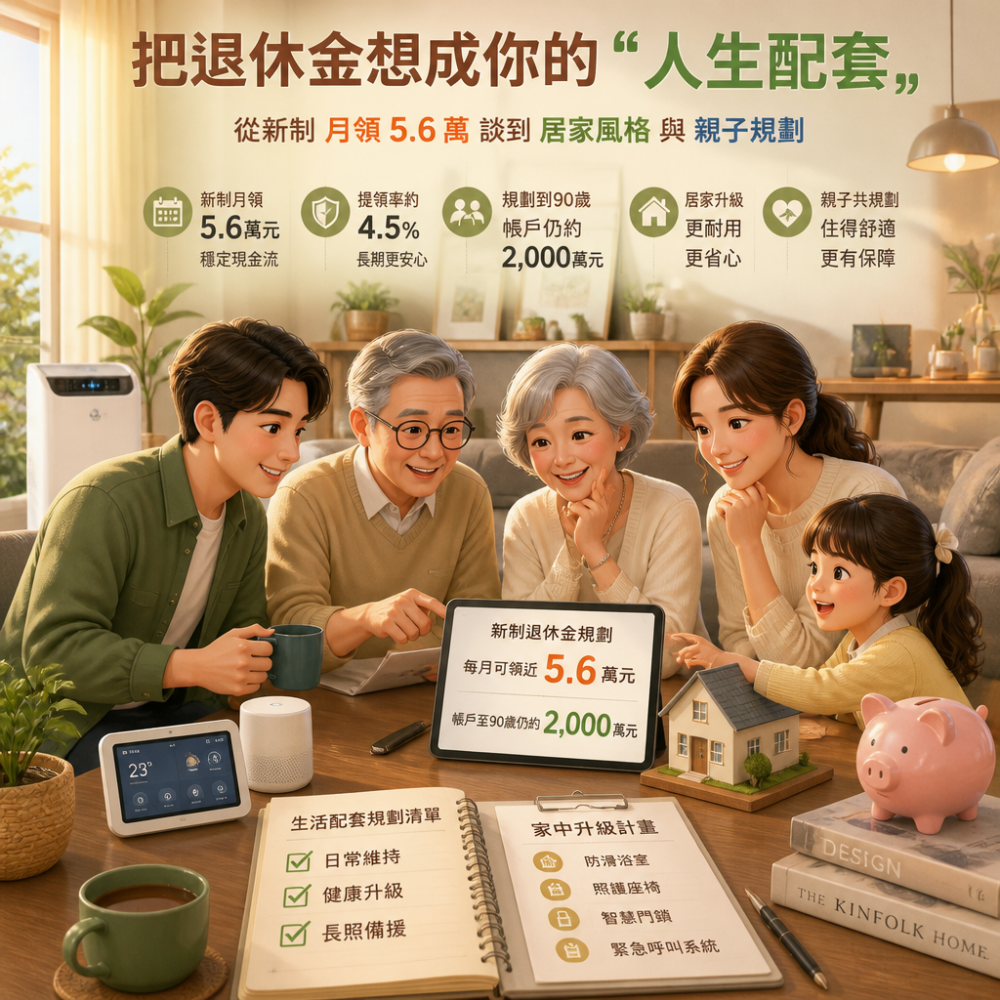
最近「退休金新制」的討論,讓不少人開始用全新的視角看待財務:不只是65歲那一張支票,而是把日子拉到90歲。新聞提到的情境很具代表性——以新制年資達30年的大學教授為例,65歲退休時帳戶平均約1,500多萬元,若用約4.5%的提領率推估,每月可領近5.6萬元;到了90歲,帳戶仍可能保有將近2,000萬元。這種「可延伸的規劃」就像流行文化裡的Capsule Wardrobe:不是買一件衣服,而是設計一整套能陪你度過多季的組合。
把提領率概念穿進生活:穩定感,就是風格底氣
時尚與居家風格常講究「底色」:鞋要好走、床要好睡、配色要能重複搭配。退休金也一樣。你可以把4.5%的提領率想成生活預算的節奏器——它不追求短期爆發,而是追求長期可持續。當每月現金流較穩定時,你在家裡的選擇會更從容:例如買更耐用的家電、升級空氣清淨與除濕設備、或在親子同住時,把臥室與工作空間做成可調整的彈性格局。這些改變看似是居家小事,但本質是「降低未來壓力」;而壓力降低,就是穿搭、居家、甚至育兒心態都會一起變好。
親子視角:別只談「我能領多少」,要談「你能住得舒服嗎」
很多家庭規劃會落在「我退休後夠不夠用」,但我更在意第二層:孩子能不能放心、你能不能活得有尊嚴。教育部新增的「全人生周期基金」把時間範圍延伸到退休後,並考量通膨與醫療照護等因素;其中的配置概念是隨年齡逐步從積極轉穩健,退休後維持穩健配置至90歲或生命終點。換句話說,這不是單點投資,而是用制度替家庭把不確定性降下來。對親子來說,你可以把它變成一種溝通話術:每次家族聚會不只問「最近股票怎樣」,也問「家裡需要哪些升級?」例如親子共同討論浴室防滑、長輩用的照護座椅、或智慧門鎖與緊急呼叫的安裝,讓照護成為更自然的生活流程。
| 規劃重點 | 新聞提到的制度概念 | 居家/親子可用的做法 |
|---|---|---|
| 時間拉長 | 涵蓋退休後晚年生活至90歲或生命終點 | 把預算分成「日常維持、健康升級、長照備援」三桶 |
| 風險隨年齡調整 | 積極型配置逐步轉入穩健型 | 家電與裝修選擇更重視耐用與保固,避免一次性大支出 |
| 提領節奏 | 以約4.5%提領率推估每月可領近5.6萬元 | 建立每月固定支出清單,搭配自動繳費與理財提醒 |
| 家庭溝通 | 投資選項與晚年保障連結 | 定期與子女盤點「家裡是否已準備好」而非只看數字 |
時尚與智慧家居的交集:用「更省心」取代「更花俏」
現在智慧家居很熱,但真正讓人長期買單的,往往不是最酷的功能,而是「省心」。當財務規劃更有底,居家升級也能更有審美:例如你可以選擇同色系、同風格的智慧設備外觀,像是把掃地機器人、智能燈具、門鎖控制面板做成一致的視覺語言;再搭配長輩友善的介面(大字、語音或簡化流程)。你不需要把家變成科技展覽館,反而要像穿搭一樣——重點是協調與可持續使用。如此一來,智慧家居才會成為生活的「襯衫領口」,平常看不一定奪目,但你一旦少了就覺得不對勁。
給打算規劃退休的人:先做風格化整理,再做財務決策
我建議你把退休金新制當作一個「人生風格整理」的起點。第一步先盤點生活:每月必要開銷、可能的醫療支出、家裡目前缺口(例如照護動線是否方便)。第二步再用制度思維排布資源:理解全人生周期基金的轉換節奏,確認自己是否適合、是否要搭配其他保障(例如公保年金等)。最後,把規劃變成可執行清單:今天就能做的是建立自動化繳費、整理醫療文件、跟家人約定年度居家健檢與設備更新。當你能把不確定的未來,整理成有條理的生活方案,你的日常自然會更有質感。