
目錄摘要
摘要:手機產業正進入「硬體+AI」新循環
2026手機市場在摺疊、AI運算與成本波動下加速洗牌。本文以蘋果在陸逆勢、主要品牌定價策略、以及台灣供應鏈的關鍵能力為主軸,拆解投資機會與風險,提供追蹤指標與布局建議。
摺疊手機戰局升溫:蘋果入場,供應鏈先吃到溢價
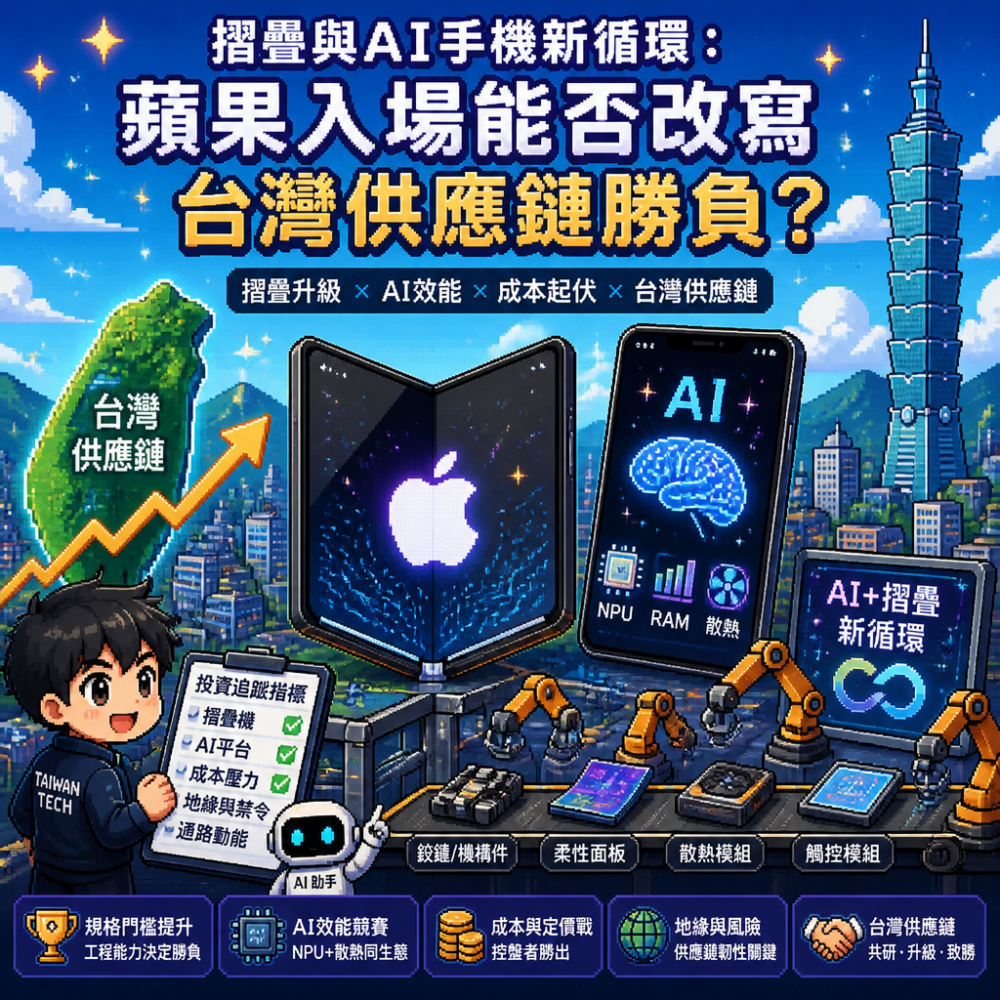
摺疊機往往不是「賣得多」才重要,而是它能決定一整條供應鏈的工程能力與毛利結構。當外界開始強調蘋果可能入場時,市場更該關注的不是單一品牌的市占,而是規格門檻是否會被重新定義:鉸鏈壽命、柔性面板良率、保護結構與散熱路徑,都是摺疊機的真正護城河。台灣供應鏈在機構件、觸控模組、以及整機散熱的深度,理論上能在「量變前的規格變」先拿到認證與導入窗口。對投資者而言,關鍵是看訂單從研發驗證走到量產後的爬坡,而不是只盯傳聞。
AI手機與效能競賽:電競化讓NPU、螢幕與散熱成為同一條生態
多數消費者談AI手機,容易把焦點放在拍照或生成式功能;但在2026年的實戰情境,AI更像是資源分配引擎。以電競手機的選購指標來看,處理器的NPU算力、RAM與儲存速度、螢幕更新率/觸控採樣率,以及散熱系統,正在被同一個使用需求串起來:低延遲、長時間穩定輸出。這代表供應鏈的競爭不只在「做得到」,還在「做得穩」:高效能下的熱密度、材料疲勞、以及韌體最佳化都會放大差異。若品牌為了AI功能而提升硬體平台,台灣在機構件與散熱模組的價值將被重新量化;反之,若品牌選擇用軟體堆疊而非硬體升級,供應鏈的議價力可能下降。
中國市場的逆勢與成本壓力:蘋果的控盤,正在重塑定價邏輯
蘋果在中國手機銷量逆勢的背後,市場要讀的是「供應鏈控盤能力」。當部分安卓品牌因記憶體成本上升而上調售價,等於向市場宣告其成本傳導能力較弱;而蘋果較能維持定價,意味著其採購策略、供應協議與產品週期管理更成熟。這會帶來兩個投資含意:第一,具備議價能力或可替代性更高的零組件供應商,可能在波動中取得相對優勢;第二,若成本衝擊導致中低階市場萎縮,能否切入高端或新形態(如摺疊、AI旗艦)將決定成長曲線。台灣供應鏈需同時跟上產品切換與區域需求變化,避免只押單一市場。
表:投資追蹤清單—用「指標」取代「猜品牌」
在手機題材熱度高時,投資容易落入追逐消息。更有效的方法,是追蹤能反映供應鏈景氣與毛利的硬指標:
| 面向 | 你該追的指標 | 可能的含意 |
|---|---|---|
| 摺疊機 | 鉸鏈/機構件出貨爬坡、柔性面板良率改善速度 | 導入成熟→營收與毛利更可持續 |
| AI平台 | 旗艦SoC/NPU升級頻率、記憶體規格(RAM/儲存)提升比例 | 硬體升級→周邊零組件需求同步放大 |
| 成本壓力 | DRAM/NAND價格走勢與品牌是否啟動漲價/降配 | 若漲價延續,高端控盤者更受惠 |
| 地緣與禁令 | 對特定客戶/區域的出貨限制變化、替代路線進度 | 供貨風險轉嫁→需評估營收來源集中度 |
| 通路 | O2O/電商促銷力度、保固與加值方案的成本吸收能力 | 銷量雖動,但毛利與庫存風險要同看 |
供應鏈機會與風險:從「量」到「結構」的選股心法
台灣手機供應鏈的底氣,是完整的製造鏈條:從晶片代工與IC設計、面板、PCB、電池模組,到組裝與通路。機會在於摺疊機與AI旗艦可能帶來更高的單機價值,讓部分零組件由「跟單」走向「共研」。但風險同樣清楚:第一,品牌端自製率提高與供應鏈重整,可能擠壓既有台灣份額;第二,記憶體與關鍵材料的價格週期會影響整機的定價能力,進而改變採購節奏;第三,美國科技禁令若延伸,可能打亂對特定客戶的出貨路徑。投資心法上,建議採用「結構優先」:選能吃到摺疊、散熱、機構件、或高規格面板/觸控模組的供應商,同時檢視其海外客戶集中度、替代方案與研發投入強度,而非僅憑短期營收。
行動與前景:把手機題材當成科技旅行的導航,而非單點下注
接下來的12至24個月,市場會持續在「摺疊是否常態化」、「AI是否進入更可量化的硬體升級」與「成本循環如何傳導到售價」三條線上來回驗證。若你是投資人,建議從今天開始建立追蹤習慣:每季看供應鏈公司對高端/新形態產品的比重、以及毛利對成本的敏感度;同時在旅行規劃上,安排一次科技展或供應鏈相關論壇的現場觀察,把抽象的趨勢轉成可驗證的現場訊號。手機的下一次革命未必只在實驗室,它正在產線與訂單上逐步落地—值得你提早跟上。