目錄摘要
摘要:AI多頭跑得快,也把風險藏得更深
AI行情讓全球資金追逐算力與平台,但資產負債表、信用循環與風險定價往往走在技術落後一步。從台股「隱形槓桿鏈」到Oracle的期限與設備經濟壽命錯配,再到台灣疫情「外緊內松」的信心破滅,這些表面不同的事件其實指向同一件事:當市場把不確定性折現成「確定性」,退潮時就會出現集體踩踏。
AI不只是產業,更是資金結構的重組
韓股去槓桿引發踩踏的教訓,落到台股就更刺耳:股價波動不只影響價格,還會連動保證金、股票質押、融資券以及更複雜的信用供應鏈。天下雜誌提到的「四貸同堂」描述得很直白——融資券、股票抵押、房貸、信貸一旦同步加碼,市場只要跌到某個臨界點,資金鏈就會比企業基本面先斷。更關鍵的是,AI資金的集中會把「千金股」的權重與交易密度推到極端,形成恐怖平衡:看似資金在AI平台上流動,實際上部分傳導到傳產估值壓低,甚至給了市場操盤與經營權攻防更多廉價籌碼。
台股47000點的表象之下:風險4其實是槓桿的乘法
當你把券商融通餘額、股票質押比例拉到歷史高檔,再加上基金與散戶用ETF跟單、日內追價,就會把風險從個別投資行為變成系統性問題。天下文中提到融資餘額創高、而政府與業界對風控上限的討論卻不夠一致;這不是監管缺席,而是市場在「資金更容易進來」的時候,往往沒有同等速度建立「資金更容易退出」的機制。建議投資人把操作從「買對方向」改成「管理槓桿」。具體做法:1)避免把單一權值股當成全倉的現金流替代品;2)融資或期貨部位要預留最壞情境的維持率緩衝;3)追蹤的不只股價,還要看券商兩端的風控政策與質押集中度。
Oracle的四重期限錯配:信用市場的AI版「流行病學」
Oracle的案例,像是一份把技術敘事拆開的資產負債表測試。它指出:AI合約的需求與資料中心租約、GPU經濟壽命、建設投入與收入確認時點之間,存在多層錯配。這在財務上不只是會計科目差異,而是「第六年之後是否仍能健康回本」這種關鍵問題。一旦外部融資成本上升或客戶利用率不如預期,時間就會變得昂貴——利息與稀釋會拖延現金流轉正。投資上,不能只看本益比或短期成長率;你需要問的是:成功情境是否已被提前定價?如果資本市場不願意繼續給時間,成長期的假設就可能失去支撐。
疫後「外緊內松」的安全錯覺:市場也會失去警戒
BBC提到台灣疫情早期的成功建立了「社區安全、風險只在外部」的心理模型,然而當群聚事件突破防線,信心迅速崩盤。這段經驗對投資也同樣適用:多頭行情建立了「回撤會被買回」的直覺,但槓桿系統恰恰會在心理最放鬆時加速出清。當大家都認為AI將永續擴張,投資人就會低估需求循環、設備迭代與融資能力的連鎖反應。把類比落到市場:你不該只問AI題材是否存在,而要問「題材背後的資本成本能不能長期被承擔」以及「現金流轉正的驗證點是否已經來到」。
投資心法:用結構性風險思維對抗退潮效應
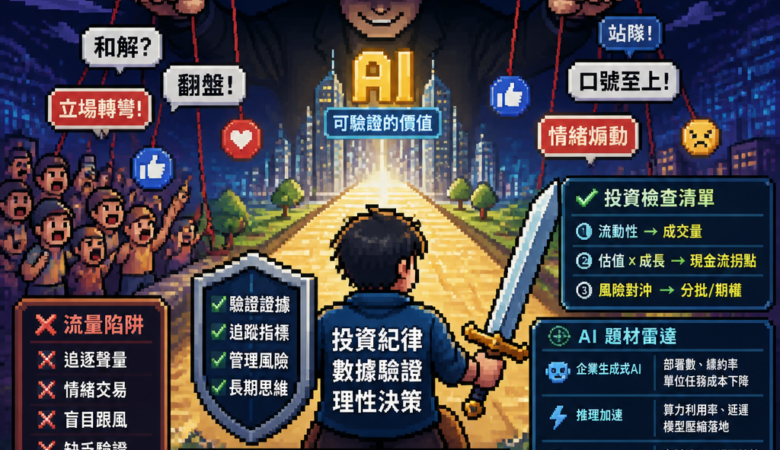
綜合上述三條線索,我會把未來一年風險管理的核心濃縮為一句話:不要把不可證明的假設當成已被證明。以下是一個可操作的檢核表:
| 檢核項目 | 你要問的問題 | 可能的風險訊號 |
|---|---|---|
| 槓桿暴露 | 是否過度集中、是否接近風控門檻? | 維持率偏緊、質押占比快速上升 |
| 期限匹配 | 投入與回收是否在同一循環內? | 長租約/長資本支出對上短需求 |
| 迭代壽命 | 設備/模型的經濟壽命是否會縮短? | 算力成本下降速度快於預期 |
| 信用循環 | 如果評級或利率變貴,現金流能否承受? | 融資利差擴大、自由現金流尚未轉正 |
行動建議:將資產配置從「單押AI方向」改為「分層配置」。例如把核心倉位放在具備可持續現金流的基礎設施或軟體服務,把波動倉控制在明確的風險預算內;同時避免用單一ETF或單一交易策略承擔全部回撤。最後,把關注點從新聞熱度轉向財報驗證節點:RPO轉化、自由現金流、資本支出路徑與稀釋風險,才是真正決定多頭能否延長的變數。
結語:把科技當地圖,也把風險當指南——現在就開始規劃你的下一步
AI正在改變產業,也在改寫資金與信用的遊戲規則。當槓桿退潮時,市場會用更冷的方式檢查每一份假設。與其猜測下一次崩跌什麼時候發生,不如提前建立可承受的風險上限:檢查槓桿、檢查期限、檢查現金流轉正路徑。也建議你安排一次「投資回顧旅行」——選一天把你的持倉、槓桿與財報假設逐項寫下,並設定下一次再平衡的時間點。科技的浪潮不等人,但真正能讓你走得更遠的,是你在浪潮之前就準備好的行動計畫。