
目錄摘要
摘要:從記憶體週期到AI基建
在AI算力需求把「高頻寬記憶體」推到戰略地位之後,美光股價飆升不只反映景氣順風,更像是市場對產業結構改變的再定價。但當中國記憶體廠相繼加速、蘋果等客戶仍在評估成本與供應彈性,投資人接下來看的就不再是「漲了多少」,而是「能否持續獲得信任」。
1) IPO與擴產:中國記憶體正在用速度縮短差距
長鑫掛牌後,長江存儲(YMTC)又向上海證交所遞交IPO申請、規劃募資49億美元,這種「一個掛牌、另一個募資」的節奏,背後訊號很明確:資本市場正在被用來支撐產線升級與市場搶量。當NAND與DRAM都成為AI伺服器供應鏈的一環,任何具備資金與擴產動能的競爭者,都可能把原本偏封閉的供需格局打開。雖然長江存儲在產品組合上未必與美光高度重疊,但其NAND市占率攀升、成長曲線加速,已足以讓美光的「優勢期」變得更短,迫使管理層更快回答:投入研發與產能,如何避免被追上甚至被價格戰侵蝕。
2) 客戶與政治:蘋果測試中國晶片,風險不只在技術
更棘手的是需求端的態度變化。報導提到,蘋果正在測試長鑫與長江存儲的晶片,並透過遊說爭取在海外市場使用中國記憶體以降低成本;同時,美國也將部分中國記憶體列入軍工或貿易管制名單,使得供應鏈存在「暫時緩衝但長期不確定」的政治風險。對美光而言,這不是單純的商業議價,而是「供貨資格與產能分配」可能被外部條件重寫:若政策允許,成本導向可能讓部分消費電子或非最高階AI需求轉向;若政策收緊,美光又需面對供應集中在可用客戶的風險。換句話說,競爭不只在實驗室,也在合規文件與政府決策之間。
3) 估值仍未到頂:為何前瞻本益比偏低,市場還在等答案
美光股價一年的暴漲極具戲劇性,但它的前瞻本益比仍明顯低於許多科技股,顯示市場並未完全相信「AI讓記憶體變成永續成長」這個敘事。換言之,資金可能已先跑,但估值要追上需要證據:訂單能見度是否真的持續拉長?HBM(高頻寬記憶體)競賽中,美光能否在性能、良率、交付節奏與客戶黏著度上贏得下個周期?在史丹佛Hot Chips等場合釋出更聚焦AI的訊號,是走向重新定價的必要步驟;然而投資人更在意的是「下一季與下一年」是否能把技術與產能承諾,轉成可被財報驗證的現金流。
4) 投資邏輯表:看似瘋狂,其實在比三件事
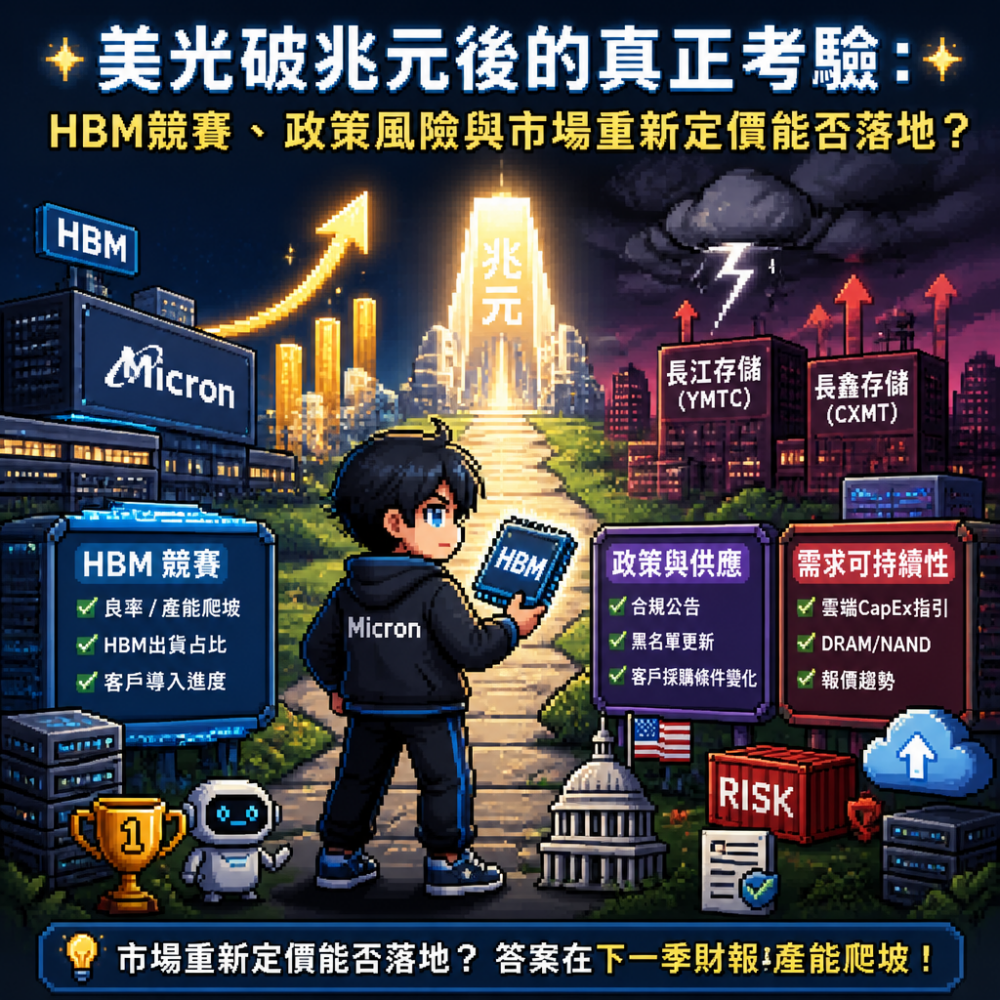
| 觀察面向 | 市場正在定價的問題 | 你可以怎麼追蹤 |
|---|---|---|
| HBM競賽 | 能否持續甩開三星與SK海力士 | 良率/產能爬坡、HBM出貨占比、客戶導入進度 |
| 政策與供應 | 客戶是否能/願意分散到中國替代 | 合規公告、黑名單更新、客戶採購條件變化 |
| 需求可持續性 | 雲端資本支出會不會降溫 | 超大規模資料中心CapEx指引、DRAM/NAND報價趨勢 |
5) 風險提醒:AI可能改變週期,但不會消除波動
值得保留的現實是:即使AI把需求推到高檔,市場仍會用「不確定性折價」來表達風險。華爾街的擔憂集中在兩點:第一,雲端業者的資本支出可能終究會放慢;第二,若應用落地與獲利速度不如預期,AI模型與硬體擴張節奏將被迫重新排序,進而影響記憶體訂單強度。此外,股價快速上漲也會帶來技術面上的獲利了結壓力——突破後到底是結構性趨勢或情緒性泡沫,需要看後續財報展望能否「承接」市場的高度期待。
6) 給投資者的心法:把AI敘事拆成可驗證指標
若你想參與記憶體的下一輪行情,建議不要只看新聞熱度。更有效的方法是建立「三層檢查表」:第一層看技術路線是否延伸到HBM交付能力;第二層看客戶結構是否在高端AI上鎖定(同時監控可能的供應轉移);第三層看財報是否用毛利率、庫存周轉與資本支出效率來證明成長。當你能用指標回答問題,「市場信任」就會從一句口號變成可量化的路徑。記憶體的故事正在被AI改寫,但真正的勝負,會在每一次季度指引與產能爬坡上揭曉。
結語:把眼光放遠,也把行動排進行程
美光能不能繼續暴漲,不取決於它是否贏在起跑,而取決於它是否贏在「重估值的落地」。同時,長江存儲與長鑫的加速擴產、蘋果等客戶的測試決策,都提醒我們產業競爭正在跨過技術層,走向資本、政治與供應鏈韌性的綜合戰。我的建議是:把半導體研究變成固定行程,安排時間追蹤HBM與財報節點,並在全球科技展會或研討會上親自觀察供應鏈動向。當你把資訊轉成計畫、把計畫轉成決策,你就更有機會在下一次科技浪潮起來時,站在更有利的位置。