
目錄摘要
摘要
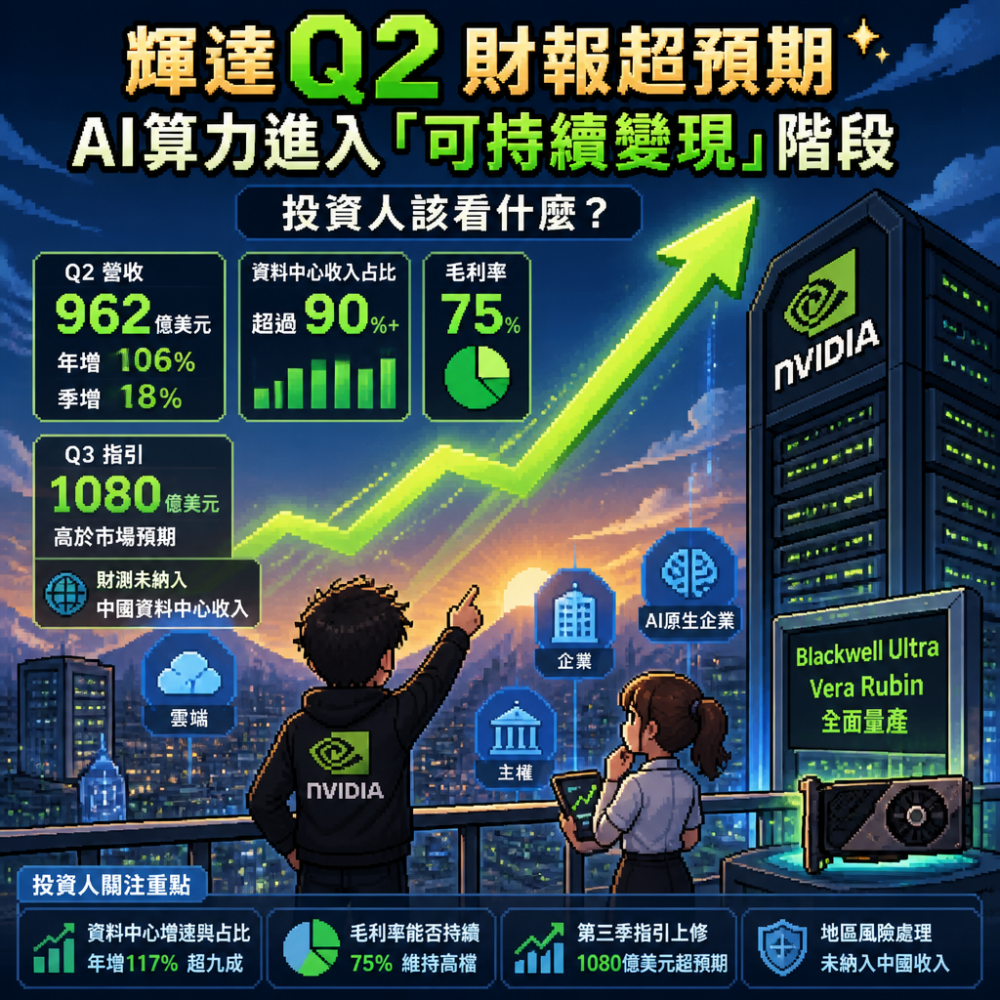
輝達公布Q2財報,單季營收962億美元、年增106%,資料中心收入占比超過九成並創新高,毛利率升至75%。公司第三季指引同樣高於市場預期,且財測未把中國資料中心收入納入。這意味AI資本支出正從「試跑」走向「規模化部署」,投資也要從題材追逐轉為供應鏈與風險管理。
Q2超預期背後:不是一次行情,而是需求結構變了
輝達第二財季交出比市場預期更高的營收與獲利,最關鍵的訊號在於「需求不是單點爆發」。單季營收達962億美元、年增106%、季增18%,而指引第三季營收上看1080億美元(區間內仍高於市場平均)。這組數字的意義不只是在於成績好看,而是告訴投資人:AI算力的購買已從實驗室階段,走向可預期的資本支出循環。當營收增速能持續跑贏預期,通常代表供應鏈承接的不是短期風潮,而是更長的建置週期。
資料中心占比拉滿:Blackwell與雲端擴張共同推升
從產品與部門拆解來看,成長引擎仍是資料中心。資料中心收入約890億美元,年增117%,並由Blackwell Ultra基礎設施放量帶動。更值得注意的是客戶結構:超大規模雲端(Hyperscaler)仍是主力,但公司也提到成長正在向更廣泛的客群擴散,例如企業級、主權客戶與AI原生企業。對投資角度而言,這降低了「單一客戶集中」帶來的波動風險;對產業而言,意味著AI基礎建設正從少數頭部雲端商的專屬升級,往中大型組織的私有化、混合雲與垂直領域滲透。
算力即營收:Vera Rubin量產敘事開始落地
輝達執行長強調AI已進入轉折點,從建置走向產出,並以Vera Rubin的全面量產為後續動能。市場過去常把AI成長歸因於「新世代晶片換機潮」,但財報驗證的是另一層:算力不再只是成本,而正在成為可以直接轉化為營收的生產要素。當公司同時呈現毛利率75%的穩健表現,代表產品組合與供貨節奏至少在當前季度仍能維持定價能力與規模效率。換句話說,這不是純靠營收規模堆出來的表面繁榮,而是伴隨著毛利與指引的協同。
把市場變動拆成兩個關鍵指標:指引與「未納入中國」
輝達第三季指引上看1080億美元,且公司特別註明財測未假設任何來自中國的資料中心運算收入。這個細節常被投資人忽略,但它實際上等於提供了「底層需求韌性」的觀察點:即使在地緣與合規限制存在時,公司仍可依靠其他市場的供需來撐起預期。對資本市場而言,這降低了財測對單一地區政策變動的敏感度;同時也提醒投資人別把反應機制簡化為「消息面利空或利多」,而要看公司是否能在不同區域保持供貨與營收的可替代性。
| 投資人應關注的觀察點 | 從本次財報可讀到的訊號 | 可能的延伸影響 |
|---|---|---|
| 資料中心增速與占比 | 收入年增117%、占比超九成 | AI基建仍主導資本支出,相關供應鏈受惠更集中 |
| 毛利率能否持續 | 毛利率達75%,維持高檔 | 定價與產品組合仍有支撐,估值更可被理由化 |
| 第三季指引是否上修 | 1080億美元高於市場預期 | 市場對需求週期的信心上升,波動可能收斂 |
| 地區風險處理 | 指引未納入中國收入 | 降低財測對單一區域政策的依賴,但仍需追蹤後續補位能力 |
投資心法:別只追晶片,還要追「部署週期」與「風險對沖」
就短線策略而言,輝達財報常帶動整體AI供應鏈情緒,但真正能跑得長的,不一定是漲幅最大的那一檔。我的建議是用「部署週期」思維篩選:能被資料中心擴建直接吃到訂單的(例如網路、先進封裝、散熱、光學互連、以及更靠近系統整合的供應商),往往比純概念題材更具可驗證性。再者,用風險對沖角度看,AI需求仍可能因宏觀利率、客戶CAPEX節奏或出口管制而出現波動;因此避免單押單一敘事,分散到不同能力圈(晶片、系統、資安、用量層)更符合投資報酬的穩健邏輯。
行動性結尾:把目光放到下一輪「量產與交付」
輝達這次財報傳達的核心訊息,是AI正在從「能不能做」轉向「能不能持續供應、持續變現」。接下來你可以做三件事:第一,追蹤公司後續季度的指引是否延續高於預期;第二,觀察資料中心以外的需求擴散(企業、主權、邊緣)的落地速度;第三,若你正規劃投資或參與相關產業旅行與交流行程,建議把會議與展會的主題選在「基礎建設與系統交付」而非只談模型。AI的下一段旅程,會在交付與部署中發生,而不是停留在宣傳。