
目錄摘要
從財富規劃到生活風格:高資產的「一站式」正在成為新穿搭
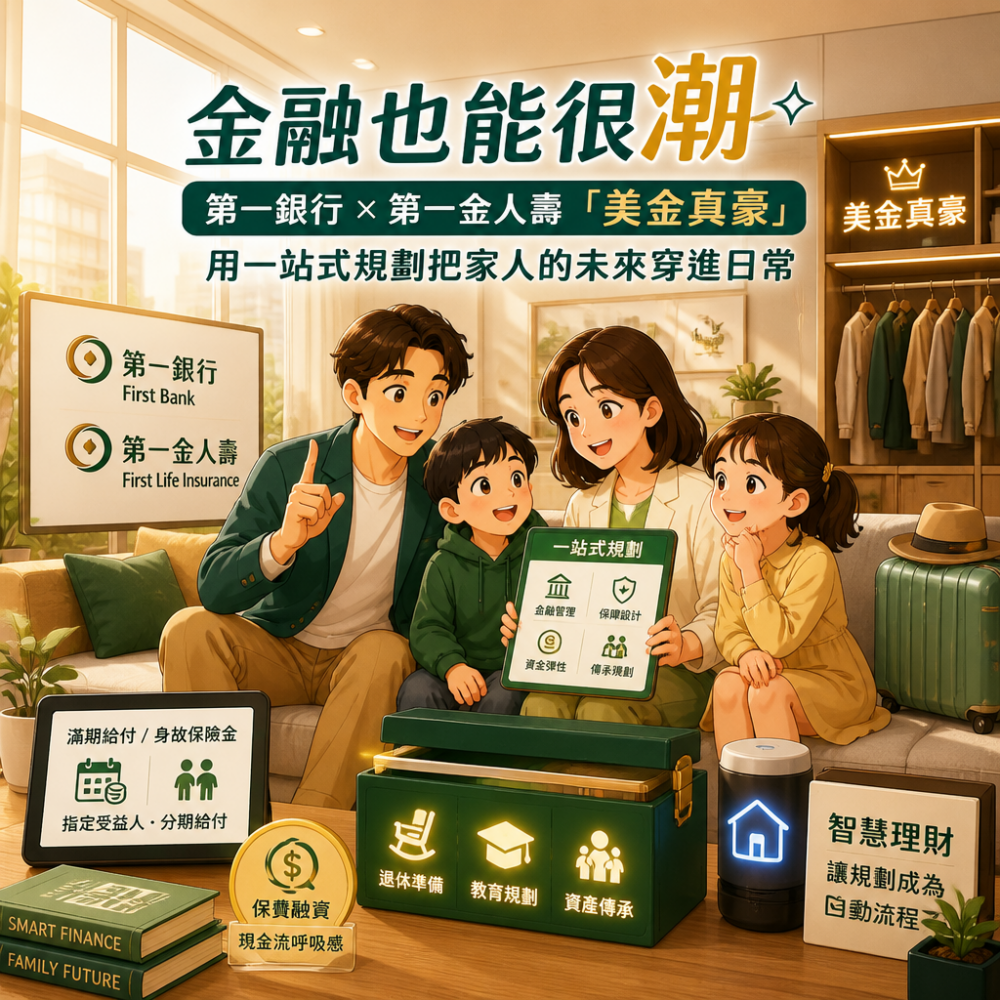
近年來,台灣的高資產族群不只在意投資報酬,更在意「流程體感」:能不能一次弄懂、能不能少跑幾趟、資金是不是夠靈活。這種思維,和時尚圈的「整套穿搭」很像——不只挑單品,而是把衣櫃、場合、身分感一起打包。第一銀行攜手第一金人壽推出「美金真豪」,核心就是把銀行的金融管理與壽險的保障設計,做成一條更順的路徑,讓財富規劃不再像搬家一樣麻煩,而是像換季時把該準備的都放回同一個抽屜。
保費融資的概念,像是讓現金流保持呼吸感
新聞重點提到「保費融資」整合:客戶不一定要一次準備全部資金,而是可以自備部分,由銀行端提供融資資金,搭配壽險商品完成保障與配置。用生活比喻,這就像你買大件傢俱不必一次掏光存款,而是用更符合自己現金流節奏的方式,維持家裡的運轉。特別是高資產族群通常同時有事業擴張、投資布局與家庭支出,若把資金一次鎖死,心理壓力與機會成本都會變高。融資的存在,等於把財務規劃從「只看能不能買」轉向「也要看你怎麼用」。
退休與傳承的設計語言:把未來寫進今天的作息
「美金真豪」以美元收付、一次繳費、十年期滿領回等特性,並強調滿期給付與身故保險金可指定受益人、分期定期給付的安排。對家庭來說,這是一種把不確定變具體的做法:你可以在孩子仍在上學、自己正處於職涯高峰時,就先把退休與可能的家庭風險做緊急出口的規劃。就像居家整理時,你會先整理通路、留出逃生與備品位置;不是等到真的有事才開始找。當未來的節點更清楚,日常生活就更能穩定前進。
用一個小工具理解:你需要的是「多少彈性」
多數人談到保險,常落在「保多少比較好」;但對想做資產整合的人來說,更關鍵是「資金要留多少呼吸」。你可以用下表先抓方向,再去和專業人員討論是否符合自身需求。
| 家庭情境 | 常見目標 | 你該優先問的問題 |
|---|---|---|
| 事業穩定、仍在擴張 | 保障+資金運用彈性 | 融資是否影響未來現金流與風險?滿期節點何時可運用? |
| 有兩個以上孩子 | 教育金與傳承安排 | 受益人可否依需求分期?規劃是否能支援不同人生里程碑? |
| 接近退休年齡 | 退休準備可預期 | 滿期給付的目標金額與時間是否貼近你的退休生活成本? |
智慧家居的精神放到理財:讓「節奏」比「努力」更重要
如果你家裡已經用上智慧照明、定時清潔或能源管理,那你應該懂:真正省心的是把規劃變成自動流程,而不是每次都手動補救。理財同樣如此。「美金真豪」被強調的「一站式」與跨子公司整合,正是想把不同專業(授信、保障、給付機制)串成同一套系統,降低你在資訊與決策上的摩擦成本。當然,這不是叫大家盲目追趕金融商品潮流;比較務實的做法,是先盤點你的美元需求、投資與支出節奏,確認自己是否真能承接十年期的規劃,再談是否需要融資工具。
把潮流用在家:從今天開始做一件「會被用到」的事
未來幾年,金融服務會越來越像生活品牌:更重視體感、整合與跨通路體系。「美金真豪」所代表的趨勢,是把退休、保障、傳承做成一套可落地的路徑。給你的行動建議很簡單:把家庭未來最在意的三件事寫下來——退休花費、孩子教育節點、以及萬一發生狀況時誰需要被照顧。接著去做一次財務體檢,看看自己是否只是想「買」,而其實更需要的是「讓資金保持靈活」並可視化到日常生活節奏中。當規劃跟得上你的人生風格,才是真正的高級感。