
目錄摘要
摘要:一場演講,點亮兩條投資主線
輝達黃仁勳在台發聲、又在全球舞台反覆強調「物理AI」與機器人,背後真正被市場追逐的不是口號,而是供應鏈的可量產能力。從先進封裝到伺服器模組,從機械傳動到整機系統,台灣企業被反覆點名的背後,是AI產業由雲端走向現場的路徑正在重畫。對投資人而言,該看的不是當下聲量,而是能否在訂單周期與交付週期上接住下一波需求。
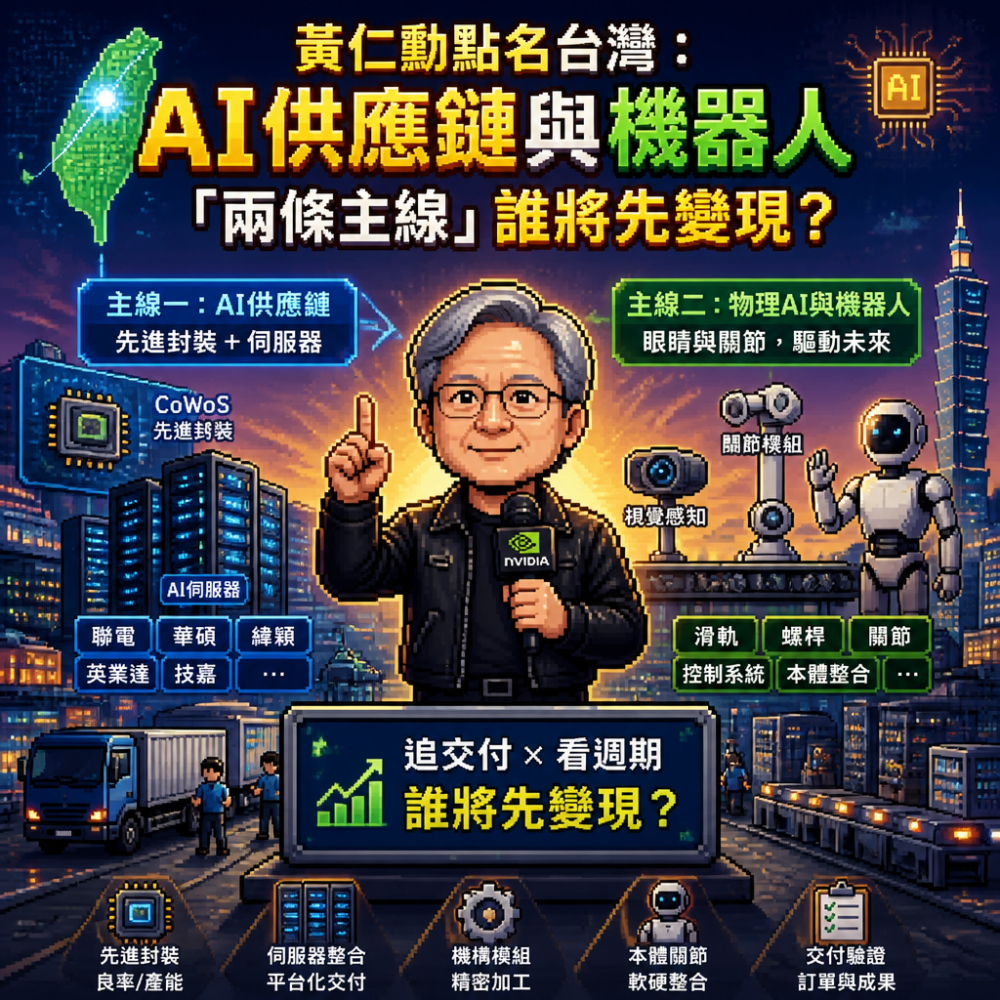
主線一:輝達供應鏈聲量,映照「先進封裝+伺服器」的回報機制
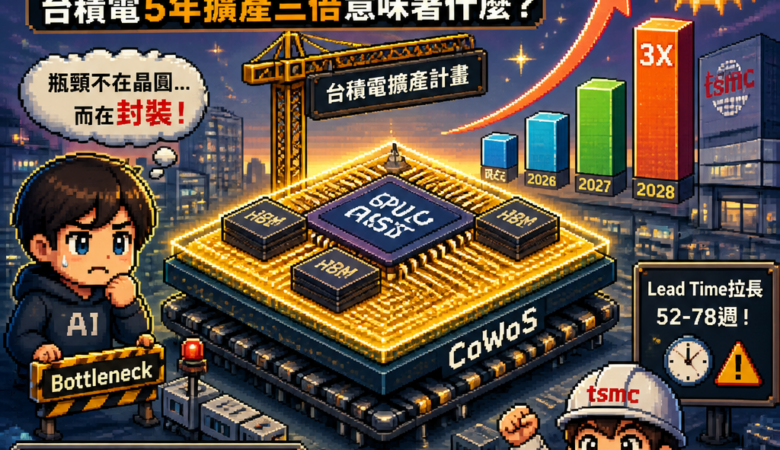
輝達在台灣曝光的43家供應鏈合作夥伴,點名的脈絡其實很一致:AI加速卡與其周邊堆疊,最終都會落在封裝良率、先進封裝產能、以及資料中心伺服器整合。當市場把目光聚焦在台廠的「能供貨」能力,像聯電這類進入CoWoS(先進封裝)相關需求的角色,就容易成為輿論與股價的放大器。同樣,華碩、緯穎、英業達、技嘉等,更直接連到伺服器平台與機櫃部署。投資上,這類鏈條的優勢在於需求可追蹤:從GTC、展會到產品出貨,再到營運數字,路徑相對清楚;但風險也同樣存在,因為AI資本支出(Capex)一旦延後,供應鏈傳導速度會很快,股價也可能先反應後修正。
主線二:物理AI與機器人,讓「眼睛與關節」成為新產業坐標
黃仁勳對「新大腦」與物理AI的描述,實際上在指向下一階段:AI不只看懂世界,還要能理解環境並採取行動。當模型與邊緣運算逐步成熟,機器人從高度客製走向平台化與生態分工,供應鏈就會重新分層。三立新聞提到的供應面向很具體:機構模組包含滑軌、螺桿、手臂關節等;本體與應用則涵蓋人形或協作機器人、完整關節系統,以及智慧製造整合。這意味著台灣的強項——精密機械、傳動元件、控制系統、軟硬整合——可能不再只是「零組件供應」,而是能在軟體與平台化降低門檻後,爭取到更靠近交付端的角色。投資人需要注意的是:機器人題材常見的落差在於「概念先行、量產後補」。因此更好的策略是觀察公司是否同時具備研發能力與可驗證的導入成果,例如客戶合作、產品規格與出貨節點,而不是只看展會曝光。
用表格拆解:從AI伺服器到機器人本體,哪些環節更接近變現
以下用「供應鏈位置—影響因素—投資觀察點」整理你可以追的方向(示意框架,非投資建議):
| 環節 | 代表能力 | 需求觸發 | 投資觀察點 |
|---|---|---|---|
| 先進封裝/中介層 | 良率、產能與交期 | AI加速卡放量、CoWoS等導入 | 月營收趨勢、產能利用、客戶訂單能見度 |
| 伺服器/機櫃整合 | 平台化交付、散熱與可靠度 | 資料中心擴張與機櫃部署節奏 | 產品線出貨、毛利率變化、海外客戶導入 |
| 機構模組(滑軌/螺桿/關節) | 精密加工與耐久 | 機器人自由度提升、控制精度需求 | 訂單結構、ASP(單價)與良率改善 |
| 本體與關節系統 | 軟硬整合、系統工程 | 平台化降低客製成本 | 專案落地、量產時程、合作模式 |
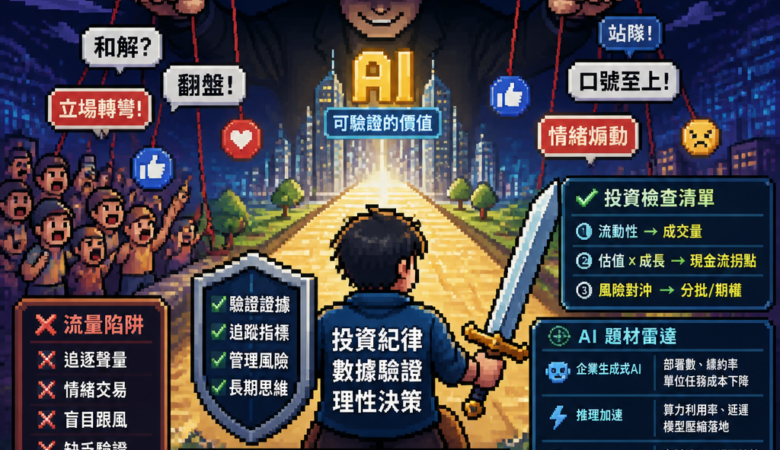
投資心法:不要只追「聲量」,要追「交付」與「週期」
從市場反應看,黃仁勳到訪、點名、握手合影,確實會推升相關個股的輿情與短線動能;但真正能帶來中期報酬的,往往是企業把短期曝光轉成長期合約的能力。我的建議是採用兩步驟:第一,先用產業邏輯篩掉不在主線上的公司,例如無法承接AI伺服器交付或缺乏機器人本體/關鍵零組件能力者;第二,再用財務與供需指標做驗證,像是營收回升的持續性、毛利率是否因產品組合改善而企穩、以及是否能在下一季或次季看到交付延伸。若股價已大幅反映題材,更要留意回測:題材股常見的風險不是沒有成長,而是成長速度與市場預期落差導致的估值壓縮。
風險提醒與前景:機器人會來,但節奏比想像更重要
機器人產業確實處在加速期,但落地仍高度依賴供應鏈良率、成本下降曲線、以及下游場景導入速度。當輝達推進運算平台與開源模型整合,能降低研發門檻,卻也意味著競爭會更快擴散;同時,若全球終端需求(例如工廠自動化、物流倉儲、人形機器人規模部署)出現延後,股價可能先行回吐。因此投資上,請把「題材」視為入口,把「訂單與交付」當作考核;把「估值是否合理」當作最後的安全扣。
結語:把科技當指南,而不是當賭注;規劃你的下一次觀察行程
接下來的投資與研究,建議你把焦點放在兩條主線的交集:AI算力部署(封裝與伺服器)如何把成本壓下來,以及物理AI如何把模型能力轉成機器人可行的量產規格。若你正好想把想法落到行動上,可以安排一次「展會+供應鏈訪談」式的研究行程:追蹤新品導入節點、確認客戶合作型態、並在財報季把預期與實績對齊。科技會走得很快,但你不必跟它衝;你只要用紀律跟著它演進。